Requisitos de la Ley de Segunda Oportunidad: quién puede acogerse y qué dice la ley vigente
Qué exige el Texto Refundido de la Ley Concursal tras la reforma de 2022, qué seis circunstancias dejan fuera y hasta dónde llega la exoneración de las deudas con Hacienda y la Seguridad Social.
¿Qué requisitos hay que cumplir para acogerse a la Ley de Segunda Oportunidad?
Para acogerte a la Ley de Segunda Oportunidad hace falta cumplir tres condiciones: ser persona natural —empresario o no—, estar en situación de insolvencia y ser deudor de buena fe (art. 486 del Texto Refundido de la Ley Concursal). La ley no define la buena fe en positivo: enumera seis circunstancias que dejan fuera (art. 487).
Ese es el resumen. El resto de este artículo desarrolla las tres condiciones con el artículo al lado, explica qué comprueba el juzgado, hasta dónde llega la exoneración de las deudas con Hacienda y la Seguridad Social, y qué inconvenientes tiene el mecanismo.
Qué es la Ley de Segunda Oportunidad y qué ley la regula hoy
No existe hoy ninguna norma que se titule «Ley de Segunda Oportunidad». Es el nombre popular de un mecanismo que la ley llama exoneración del pasivo insatisfecho: la cancelación judicial de las deudas que no se han podido pagar, dentro de un concurso de acreedores.
Está regulado en los artículos 486 a 502 del Texto Refundido de la Ley Concursal (Real Decreto Legislativo 1/2020, de 5 de mayo), en el capítulo II del título XI de su libro primero. Ese es el texto que hay que mirar, y es el que se cita en todo este artículo.
Conviene aclarar de dónde viene el nombre, porque la sucesión de normas en esta materia se presta a confusión:
- La Ley 25/2015, de 28 de julio, es la que popularizó la expresión «segunda oportunidad». Ya no es el texto aplicable: su artículo 1 —el que introducía el mecanismo— quedó derogado por la disposición derogatoria única, apartado 2.u), del propio Real Decreto Legislativo 1/2020.
- El régimen que rige hoy es el que dejó la Ley 16/2022, de 5 de septiembre (BOE de 6 de septiembre de 2022), que reformó el Texto Refundido para trasponer la Directiva (UE) 2019/1023. Entró en vigor a los veinte días de su publicación —el 26 de septiembre de 2022— salvo el libro tercero, que lo hizo el 1 de enero de 2023 (disposición final decimonovena).
- Y hay una regla de transición que es la que decide qué versión te aplica: las solicitudes de exoneración presentadas después de esa entrada en vigor se rigen por la ley nueva (disposición transitoria primera, apartado 3.6.º, de la Ley 16/2022).
Verás también las siglas BEPI. El nombre que usa el texto vigente es «exoneración del pasivo insatisfecho», que es como se titula el capítulo.
Los tres requisitos que pide la ley, uno a uno
1. Ser persona natural, seas empresario o no
El artículo 486 lo dice con esas palabras:
el deudor persona natural, sea o no empresario
Un particular asalariado, un parado, un pensionista y un autónomo entran todos en el mismo supuesto.
2. Estar en situación de insolvencia
El presupuesto objetivo del concurso es la insolvencia (art. 2). La ley distingue dos:
- Insolvencia actual: la del deudor «que no puede cumplir regularmente sus obligaciones exigibles».
- Insolvencia inminente: la de quien prevé que dentro de los tres meses siguientes no podrá cumplir regular y puntualmente sus obligaciones.
3. Ser deudor de buena fe
Es el requisito que decide la mayoría de los casos, y también el que más dudas genera. La ley no define la buena fe en positivo: no dice qué hay que hacer para tenerla. Lo que hace el artículo 487 es enumerar las circunstancias en las que no se puede obtener la exoneración. Van en el apartado siguiente, una a una.
Las seis circunstancias que dejan fuera de la exoneración (art. 487 TRLC)
No podrá obtener la exoneración el deudor que se encuentre en alguna de estas situaciones:
-
Condena penal firme en los diez años anteriores a la solicitud, a penas privativas de libertad —aunque estén suspendidas o sustituidas— por delitos contra el patrimonio y contra el orden socioeconómico, de falsedad documental, contra la Hacienda Pública y la Seguridad Social o contra los derechos de los trabajadores, y siempre que la pena máxima señalada al delito sea igual o superior a tres años. Hay una excepción: si en la fecha de la solicitud se hubiera extinguido la responsabilidad criminal y satisfecho las responsabilidades pecuniarias derivadas del delito, la exclusión no opera.
-
Sanción administrativa firme en los diez años anteriores por infracciones tributarias muy graves, de seguridad social o del orden social, o acuerdo firme de derivación de responsabilidad —salvo que en la fecha de la solicitud se hubiera satisfecho íntegramente esa responsabilidad—. En el caso de infracciones graves, la exclusión solo alcanza a quien haya sido sancionado por un importe que exceda del cincuenta por ciento de la cuantía que la Agencia Tributaria puede exonerar según el artículo 489.1.5.º, con la misma excepción del pago íntegro.
-
Concurso declarado culpable. Con un matiz que la propia ley incorpora: si el concurso se declaró culpable exclusivamente por haber incumplido el deber de solicitarlo a tiempo, el juez podrá atender a las circunstancias en que se produjo el retraso.
-
Haber sido declarado persona afectada en la sentencia de calificación del concurso de un tercero declarado culpable, en los diez años anteriores; salvo satisfacción íntegra de la responsabilidad en la fecha de la solicitud.
-
Incumplir los deberes de colaboración y de información respecto del juez del concurso y de la administración concursal.
-
Haber proporcionado información falsa o engañosa, o haberse comportado de forma temeraria o negligente al contraer endeudamiento o al evacuar obligaciones, incluso sin que eso haya merecido una calificación culpable del concurso. Para apreciarlo, la ley obliga al juez a valorar cuatro cosas: la información patrimonial que el deudor dio al acreedor antes de que le concediera el préstamo, su nivel social y profesional, sus circunstancias personales y, si es empresario, si utilizó las herramientas de alerta temprana puestas a su disposición por las Administraciones Públicas.
Cuando la exclusión depende de los números 3.º y 4.º y la calificación todavía no es firme, el juez suspende la decisión sobre la exoneración hasta que lo sea (art. 487.2).
Lo que ha dicho el Tribunal Supremo sobre esta lista
La Sala Primera del Tribunal Supremo dictó el 18 de febrero de 2026 un bloque de sentencias sobre esta materia. Cuatro de ellas —259/2026, 261/2026, 262/2026 y 263/2026— se ocupan precisamente del número 2.º, el de las sanciones tributarias, y fijan dos ideas que cambian bastantes casos:
- La exclusión por sanción tributaria muy grave está justificada porque a esas infracciones les es inherente una conducta fraudulenta.
- Pero la derivación de responsabilidad no es una sanción, sino un mecanismo de garantía. Por eso un acuerdo de derivación de responsabilidad no excluye automáticamente: hace falta acreditar una conducta del administrador equiparable a la que se sanciona como infracción muy grave.
Hay otra indicación relevante, esta de las sentencias sobre crédito público del mismo día: el deudor tiene la carga de reseñar todos los créditos que pretende que se le exoneren. No es un formalismo. Es, dice el Tribunal Supremo, lo que permite controlar después las causas de exclusión del artículo 487.1.6.º.
Cómo saber si cumples los requisitos
Es la pregunta que más se plantea en la práctica, y tiene una respuesta honesta: no se puede saber sin examinar la documentación. Lo que sí se puede es ordenar la comprobación, y son cinco preguntas:
- ¿Puedes pagar regularmente lo que debes? Si la respuesta es no —o no vas a poder en tres meses—, concurre el presupuesto de insolvencia del artículo 2.
- ¿Tienes alguna condena penal firme de los últimos diez años por los delitos del artículo 487.1.1.º? Si la hay pero la responsabilidad está extinguida y pagada, el propio artículo prevé la excepción.
- ¿Tienes sanciones firmes de Hacienda, de Seguridad Social o del orden social en los últimos diez años, o un acuerdo de derivación de responsabilidad? Aquí importa mucho la calificación exacta —muy grave o grave— y si está pagada.
- ¿Cómo se generó la deuda? Es el terreno del artículo 487.1.6.º, y el que más se discute: qué información diste al pedir el crédito, en qué circunstancias, con qué nivel de información por tu parte.
- ¿Tienes la lista completa de tus deudas? Todas, sin excepción. Es la carga que el Tribunal Supremo subraya en las sentencias de febrero de 2026.
Si al repasar estas cinco preguntas te quedan dudas, el siguiente paso es reunir esa documentación y que revisemos si tu caso encaja.
Las deudas con Hacienda y la Seguridad Social: hasta dónde llega
Es el punto sobre el que circula más información contradictoria, así que conviene acudir al texto de la ley.
El artículo 489.1 enumera las deudas que no quedan exoneradas, y su número 5.º se ocupa del crédito público. La regla, literalmente, es esta:
- Las deudas por créditos de Derecho público, en principio, no se exoneran.
- Pero las deudas cuya gestión recaudatoria corresponda a la Agencia Estatal de Administración Tributaria pueden exonerarse hasta un importe máximo de diez mil euros por deudor: los primeros cinco mil euros se exoneran íntegros y, a partir de ahí, la exoneración alcanza el cincuenta por ciento de la deuda hasta ese máximo.
- Las deudas por créditos de Seguridad Social pueden exonerarse por el mismo importe y en las mismas condiciones.
- El importe exonerado se aplica en orden inverso al de prelación legal y, dentro de cada clase, en función de su antigüedad.
Dos límites más que conviene conocer: el crédito público solo es exonerable en la primera exoneración, y no lo es en las sucesivas que pudiera obtener el mismo deudor (art. 489.3); y las nuevas solicitudes de exoneración no alcanzarán en ningún caso al crédito público (art. 488.3).
Qué han añadido el TJUE y el Tribunal Supremo
La sentencia del Tribunal de Justicia de la Unión Europea de 7 de noviembre de 2024 (asuntos acumulados C-289/23 y C-305/23) aclaró que la lista de exclusiones del artículo 23.4 de la Directiva (UE) 2019/1023 no es taxativa: un Estado puede dejar fuera otras clases de créditos, incluidos los públicos, siempre que la exclusión esté debidamente justificada con arreglo a su Derecho nacional.
Sobre esa base, la Sala Primera del Tribunal Supremo examinó por primera vez este límite en las sentencias 254/2026 y 260/2026, de 18 de febrero. Fijan tres cosas:
- Los créditos públicos subordinados sí quedan exonerados. El trato privilegiado del crédito público tiene sentido respecto de los créditos privilegiados y ordinarios, pero no resulta proporcionado respecto de los subordinados, que precisamente se postergan por las razones que justifican esa subordinación. A ellos no se les aplica el límite del artículo 489.1.5.º.
- El límite alcanza a toda clase de crédito de Derecho público, aunque el artículo solo nombre a la Agencia Tributaria y a la Seguridad Social, y al margen de a quién se encomiende su recaudación.
- Los límites se aplican a cada acreedor de Derecho público, uno por uno: respecto de cada uno se exoneran íntegros los primeros cinco mil euros de su crédito y, a partir de esa cifra, el cincuenta por ciento hasta el máximo de diez mil.
Y añaden una exigencia de forma con consecuencias prácticas: la resolución judicial tiene que identificar los créditos exonerados. No es admisible, dice el Tribunal Supremo, un «cheque en blanco a rellenar con posterioridad».
Qué otras deudas quedan fuera —alimentos, responsabilidad civil derivada de delito, multas, deudas con garantía real dentro del límite del privilegio especial— tiene su propia lista en el artículo 489.1 y merece explicación aparte.
Cómo funciona el procedimiento y cuánto dura
La exoneración se pide dentro del concurso, no antes ni por separado. Y hay dos modalidades (art. 486):
- Con plan de pagos y sin liquidar tu patrimonio (arts. 495 y siguientes).
- Con liquidación de la masa activa (arts. 501 y 502), cuando el concurso concluye por finalización de la liquidación o por insuficiencia de masa.
Ya no hay que intentar antes un acuerdo extrajudicial de pagos
Es el cambio que más confusión genera, porque durante años fue el primer paso obligatorio. El preámbulo de la Ley 16/2022 explica que se derogó la regla que imponía al deudor que quería beneficiarse de la exoneración haber intentado infructuosamente un acuerdo extrajudicial de pagos, y que los instrumentos preconcursales anteriores se sustituyeron por los planes de reestructuración.
El resultado se ve en el propio índice del Texto Refundido: hoy el libro segundo, «Del Derecho preconcursal», se ocupa de la comunicación de apertura de negociaciones, de los planes de reestructuración y del experto en la reestructuración. Y el artículo 486 permite solicitar la exoneración sin ningún trámite previo de aquel tipo.
El administrador concursal sí sigue existiendo, y no es lo mismo: es la persona que el juez nombra para intervenir en el concurso. En los concursos sin masa puede incluso no llegar a nombrarse, si ningún acreedor legitimado lo pide (art. 501.1).
Los plazos que la ley sí fija
| Qué | Cuánto | Norma |
|---|---|---|
| Duración del plan de pagos, con carácter general | 3 años | art. 497.1 |
| Duración del plan de pagos si no se realiza la vivienda habitual, o si los pagos dependen de la evolución de tu renta | 5 años | art. 497.2 |
| Desde cuándo cuenta ese plazo | Desde la fecha de la aprobación judicial | art. 497.3 |
| Plazo de los acreedores para impugnar el plan de pagos | 10 días | art. 498 bis.1 |
| Plazo para pedir la revocación de la exoneración | 3 años | art. 493.2 |
| Nueva exoneración tras una exoneración definitiva con plan de pagos | 2 años | art. 488.1 |
| Nueva exoneración tras una exoneración con liquidación | 5 años | art. 488.2 |
En la modalidad de plan de pagos, la exoneración se concede primero con carácter provisional y produce efectos desde que termina el plazo de impugnación o desde que se rechaza la impugnación (art. 498 ter.1). La definitiva llega cuando transcurre el plazo del plan sin que se haya revocado (art. 500.1). Y hay una válvula: aunque no se haya cumplido el plan en su integridad, el juez puede conceder la definitiva si el incumplimiento se debió a accidente, enfermedad u otros acontecimientos graves e imprevisibles (art. 500.2).
En la modalidad con liquidación, si la administración concursal y los acreedores personados no se oponen, el juez concede la exoneración en la misma resolución en la que declara la conclusión del concurso (art. 502.1).
Lo que la ley no fija es cuánto dura el procedimiento entero. Eso depende del juzgado, de la complejidad del patrimonio y de si hay oposición. Por eso no es posible anticipar una fecha sin haber estudiado antes el caso.
Qué juzgado lo lleva
Para declarar y tramitar el concurso es competente la Sección de lo Mercantil del Tribunal de Instancia (antes, el Juzgado de lo Mercantil), según el artículo 44, y lo es también cuando el deudor es un particular que no es empresario. Territorialmente, corresponde a la Sección de lo Mercantil en cuyo territorio tengas el centro de tus intereses principales (art. 45.1).
¿Y mi casa? ¿Y los embargos?
Aquí hay mecanismos con condiciones, no garantías. Van con su artículo para que puedas comprobarlos.
Sobre los embargos y las ejecuciones. Desde la declaración de concurso no pueden iniciarse ejecuciones singulares, judiciales o extrajudiciales, ni apremios administrativos, incluidos los tributarios, contra los bienes o derechos de la masa activa (art. 142). Las ejecuciones que ya estuvieran en tramitación quedan en suspenso desde esa fecha, y son nulas las actuaciones que se realicen después (art. 143.1).
Pero hay excepciones, y son importantes: pueden proseguir las ejecuciones laborales en las que el embargo fuera anterior a la declaración de concurso, y los procedimientos administrativos de ejecución en los que la diligencia de embargo fuera anterior, siempre sobre bienes que el juez haya declarado no necesarios para la continuidad de la actividad profesional o empresarial (art. 144).
Sobre la vivienda. Si sobre ella hay una hipoteca, se aplican las reglas de las garantías reales: desde la declaración de concurso no pueden iniciarse ejecuciones sobre bienes necesarios para la continuidad de la actividad, y las ya iniciadas sobre cualquier bien de la masa quedan suspendidas (art. 145); sobre bienes no necesarios, la ejecución puede continuar cumpliendo los requisitos del artículo 146.
Y si la garantía llega a ejecutarse, la exoneración solo alcanza a la deuda remanente (art. 492 bis.1). Es decir: lo que quede debiendo después de que el inmueble se venda.
Sobre los ficheros de morosos. La resolución que apruebe la exoneración incorpora un mandamiento a los acreedores afectados para que comuniquen la exoneración a los sistemas de información crediticia a los que hubieran informado antes del impago, y el deudor puede además requerirlo directamente aportando testimonio de la resolución (art. 492 ter).
Qué inconvenientes tiene
Para valorar el mecanismo hay que conocer también sus inconvenientes. Estos son los que están en la ley:
- Es público. Al pedir la exoneración con plan de pagos, el deudor debe aceptar que la concesión conste en el Registro público concursal durante cinco años, o durante el plazo inferior que establezca el plan (art. 495.1). Y la resolución que concede la exoneración definitiva también se publica ahí (art. 500.3).
- Se puede revocar. Cualquier acreedor afectado puede pedir la revocación durante tres años si se acredita que ocultaste bienes, derechos o ingresos; si tu situación mejora sustancialmente por herencia, legado, donación o por juego de suerte, envite o azar; o si recae condena penal o resolución administrativa firme por los procedimientos del artículo 487 (art. 493). En la modalidad de plan de pagos, también por incumplirlo (art. 499 ter).
- No libera a quien te avaló, ni a ti como avalista. La exoneración no afecta a los derechos de los acreedores frente a los obligados solidarios, fiadores, avalistas, aseguradores o hipotecantes no deudores, que no pueden invocar la exoneración obtenida por el deudor (art. 492.1).
- No se puede repetir a corto plazo. Dos años desde la exoneración definitiva si fue con plan de pagos; cinco años si fue con liquidación (art. 488.1 y 488.2). Y las nuevas solicitudes no alcanzan al crédito público (art. 488.3).
- No lo decide tu abogado: lo decide el juez. El juez verifica la concurrencia de los presupuestos y requisitos legales y puede denegar la exoneración (art. 498.2). Por eso el resultado no puede anticiparse con certeza.
En resumen
Los requisitos son tres —persona natural, insolvencia y buena fe—, y el que decide la mayoría de los casos es el tercero, porque la ley lo define por exclusión con una lista de seis circunstancias. El texto que hay que mirar es el Texto Refundido de la Ley Concursal tras la reforma de 2022, y no la ley de 2015 que le dio el nombre.
Antes de llegar hasta aquí hay una comprobación que conviene no saltarse: parte de lo que se debe puede ser discutible. Si la deuda viene de una tarjeta revolving, o de los gastos que el banco te cobró al firmar la hipoteca, eso se revisa primero, porque cada euro que se anula por esa vía es un euro que ya no hace falta exonerar. Es el terreno de las reclamaciones bancarias, y es una fase distinta de esta.
Si al leer la lista del artículo 487 hay algo que no sabes contestar sobre tu propia situación, esa es la señal de que conviene revisarlo con la documentación delante.
Temas: segunda oportunidad · exoneración del pasivo insatisfecho · concurso de acreedores · Ley Concursal · deudas
Preguntas frecuentes
Resolvemos tus dudas
¿Quién paga la deuda cuando se concede la exoneración?
¿Qué juzgado lleva la Ley de Segunda Oportunidad?
¿Vale para autónomos? ¿Y para empresas?
Si alguien me avaló, ¿su deuda también se cancela?
¿Qué pasa si recibo una herencia después de que me concedan la exoneración?
¿Cuánto cuesta tramitar una segunda oportunidad?
¿Qué pasa si no me conceden la exoneración?
Quién firma
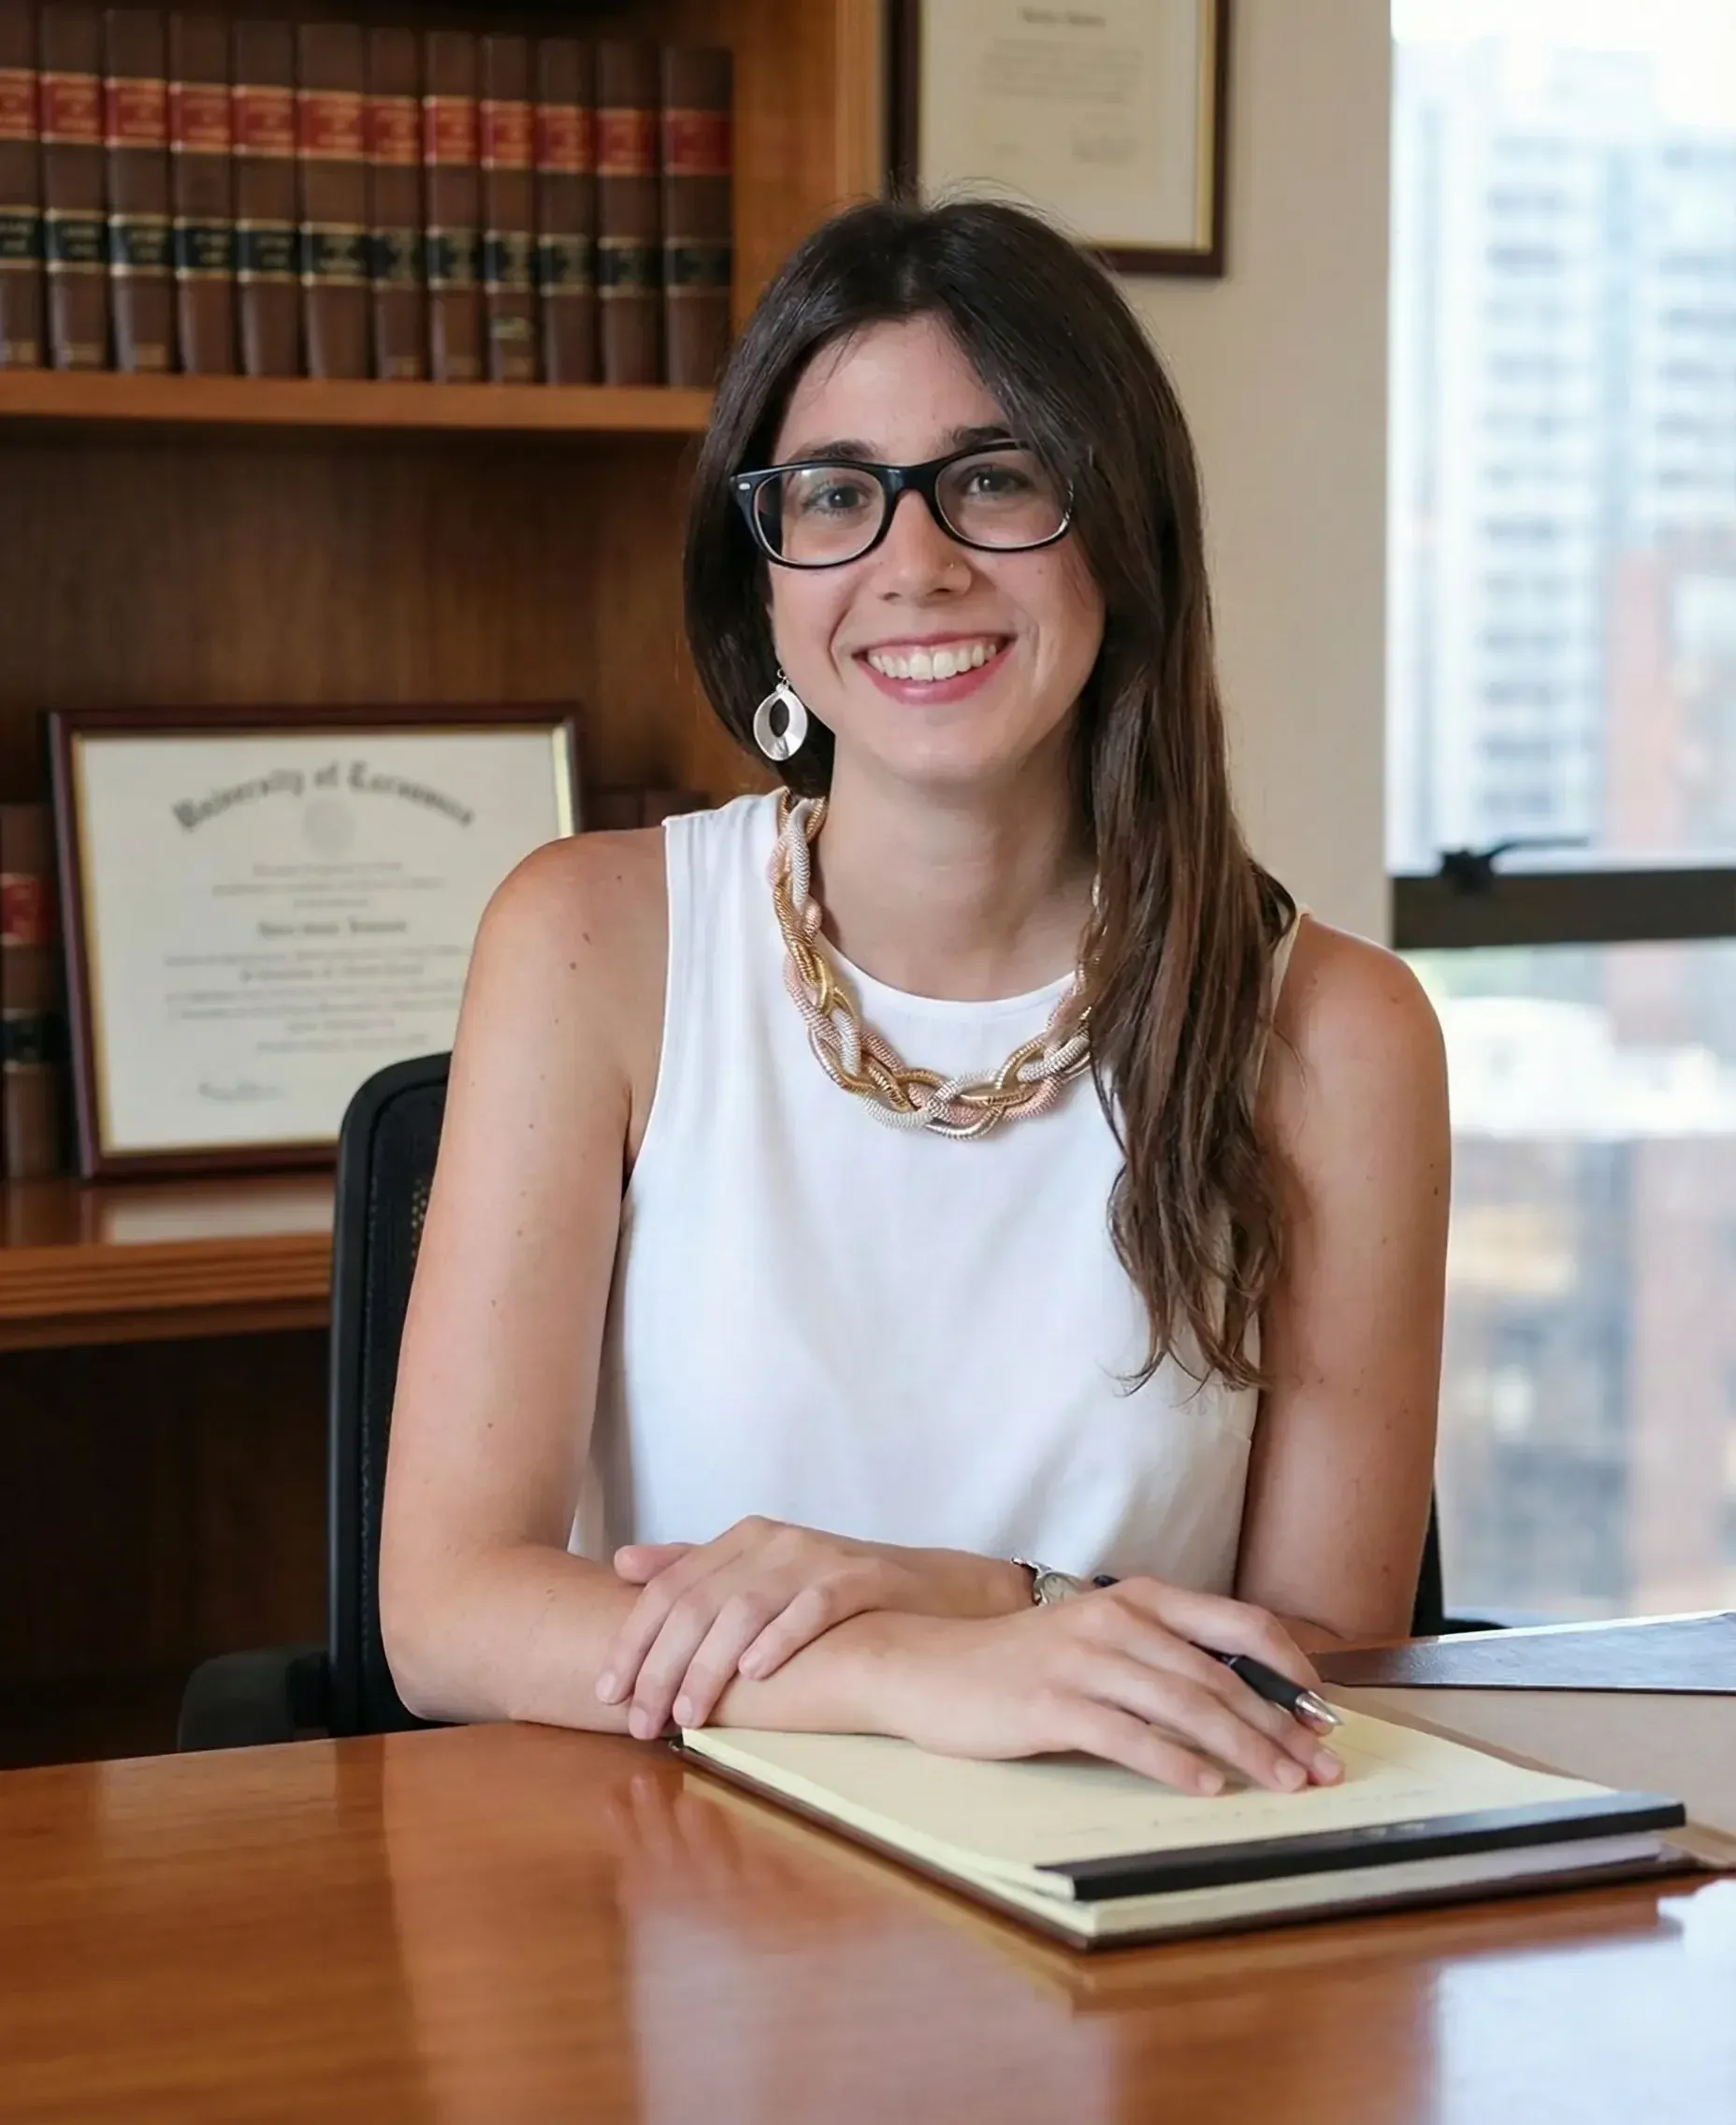
Beatriz Vildósola García
Socia Directora
Colegiada nº 7988 ICALI
Con más de 12 años de ejercicio en derecho bancario y civil, Beatriz lleva reclamaciones frente a entidades financieras, herencias y procedimientos de familia. Lidera el equipo de BVG Abogados desde nuestra sede central en Alicante.
Derecho Bancario · Derecho Civil · Derecho de Familia